Vad som avgör hur snabbt pengarna kommer
Beslutet är sällan flaskhalsen. Kreditprövningen är automatiserad och besked kommer ofta inom minuter, dygnet runt. Det som styr utbetalningen är i stället clearingen: överföringar mellan olika banker avräknas i omgångar under bankdagar, vilket är skälet till att ett beviljat lån klockan 16 på en fredag betyder pengar på måndagen.
Har du samma bank som långivaren bokförs överföringen internt och kan vara framme på minuter, även på en helg. Fjorton av produkterna i vår jämförelse anger vilka banker de betalar ut direkt till. Ansöker du på en vardag är gränsen för dagens omgång ofta runt klockan 14.
Krav för att bli beviljad
Grundkraven är likartade: du ska vara folkbokförd i Sverige, ha svenskt bankkonto och BankID, och ha en regelbunden inkomst. Flera långivare godtar andra inkomstslag än lön, som a-kassa eller sjukersättning.
Åldersgränsen är minst 18 år hos de flesta, men i vår jämförelse kräver tretton produkter 20 år och två kräver 21 år. Aktuella skulder hos Kronofogden är det som oftast stoppar en ansökan helt, snarare än anmärkningen i sig.
Vad det kostar
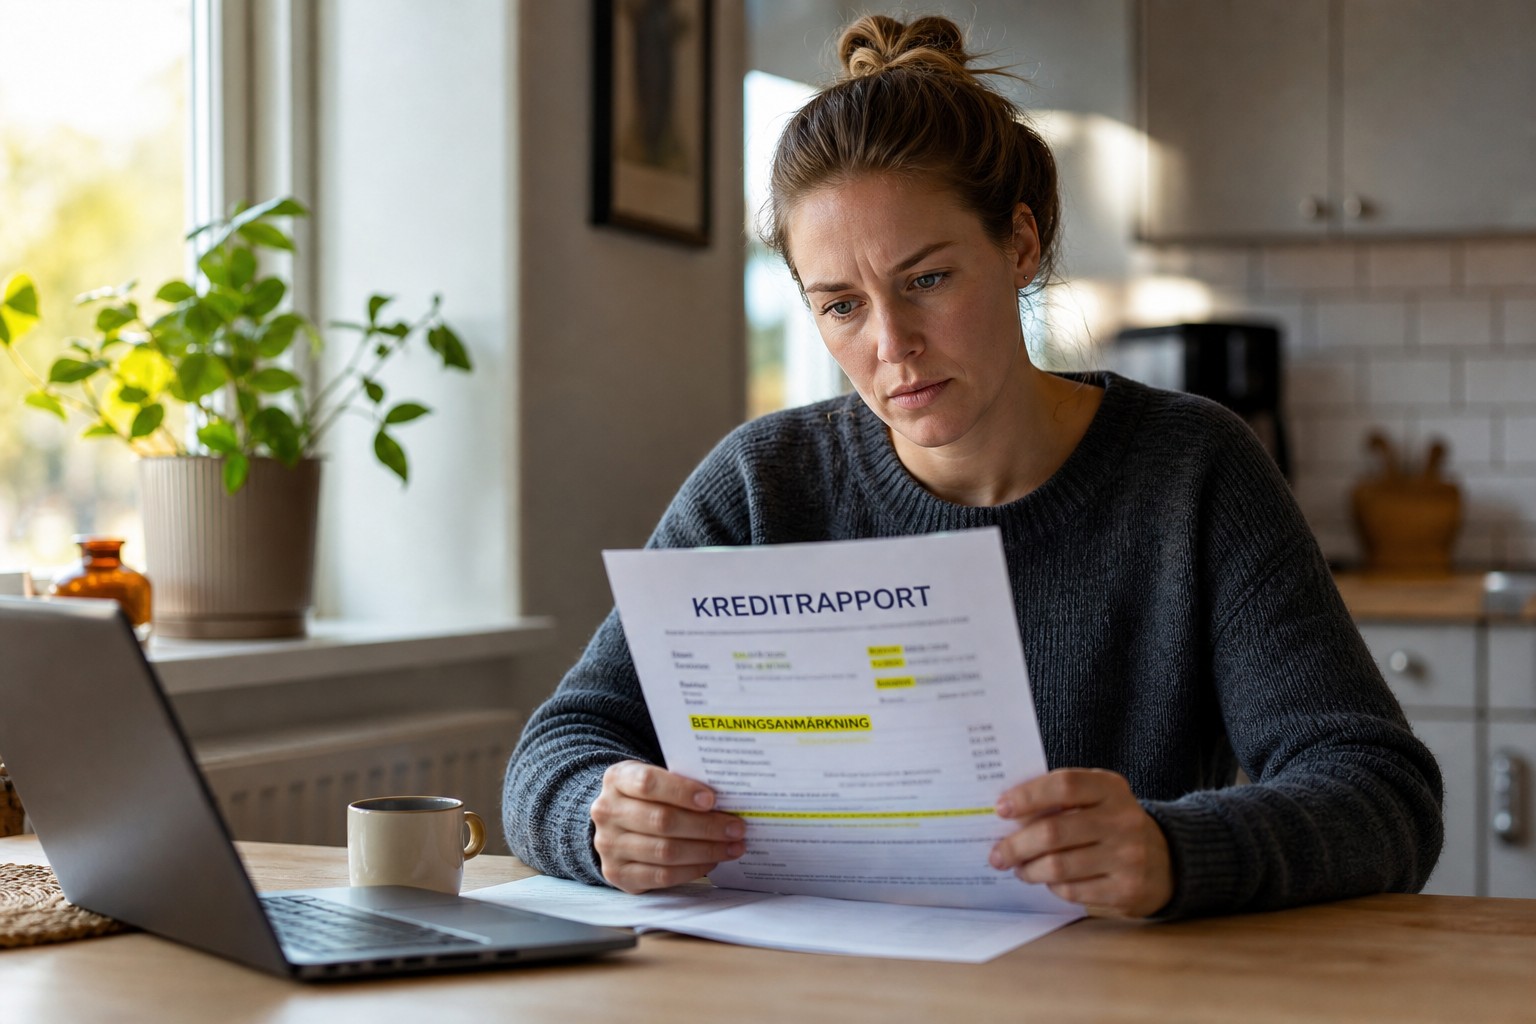
En betalningsanmärkning innebär högre risk för långivaren, och det syns i priset. På små och kortvariga lån blir den effektiva räntan ofta trestillig, eftersom fasta avgifter slår hårt när beloppet är litet och löptiden kort.
Lån som klassas som högkostnadskredit skyddas dock av två tak i konsumentkreditlagen: den nominella räntan får inte överstiga referensräntan plus 40 procentenheter, och kreditkostnaden får aldrig bli större än själva lånebeloppet. Ett lån på 5 000 kr kan alltså inte kosta mer än 5 000 kr i ränta och avgifter.
Från den 20 november 2026 gäller en ny konsumentkreditlag där räntetaket sänks till plus 20 procentenheter och båda taken omfattar alla konsumentkrediter. Kostnadstaket skärps dessutom på två sätt: dröjsmålsränta och inkassokostnader räknas in, och en refinansiering hos en långivare i samma koncern kan inte längre användas för att nollställa taket.
Be alltid om det representativa räkneexemplet och läs av vad du betalar tillbaka totalt. Jämför effektiv ränta vid samma belopp och löptid – annars jämför du inte priser utan villkor.
Billigare vägar att pröva först
Ett nytt högräntelån löser sällan en ansträngd ekonomi, och risken är att det förvärrar den. Innan du ansöker, väg in tre alternativ.
En avbetalningsplan med den du är skyldig. Ofta kostnadsfri, och den stoppar nya anmärkningar. Många fordringsägare går med på det om du kontaktar dem innan ärendet går till inkasso.
Kommunens budget- och skuldrådgivning. Kostnadsfri och opartisk hjälp att få överblick, och de kan förhandla med fordringsägare i ditt namn.
Skuldsanering hos Kronofogden. Är skulderna övermäktiga finns en väg ut med en betalningsplan som normalt löper i fem år, varefter kvarvarande skulder skrivs av.
Tänk på: betalningsanmärkningar gallras senast tre år efter registreringen. Kan utgiften vänta förbättras dina villkor av sig själv med tiden.